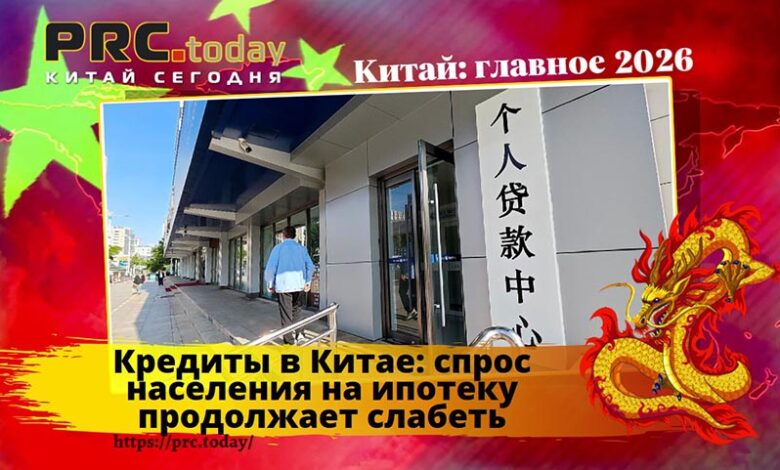
Кредитная активность в Китае замедлилась в августе, при этом среднесрочные и долгосрочные займы домохозяйств зафиксировали чистое снижение. Эти данные усиливают аргументы в пользу наращивания усилий по стабилизации рынка недвижимости и укреплению ожиданий роста доходов населения, свидетельствуют данные центрального банка.
Народный банк Китая сообщил в понедельник, что объем кредитов в юанях за первые восемь месяцев года увеличился на 10,44 трлн юаней (около 122 трлн рублей) против 10,38 трлн юаней за первые семь месяцев. Это означает, что в августе кредитование в юанях выросло лишь на 60 млрд юаней (около 700 млрд рублей) после чистого снижения примерно на 340 млрд юаней (около 4 трлн рублей) в июле.
Кредиты в Китае: сокращение ипотечного кредитования
Особенно показательно, что среднесрочные и долгосрочные займы домохозяйств – в основном ипотечные – за первые восемь месяцев увеличились лишь на 18,8 млрд юаней (около 220 млрд рублей) против прироста в 101 млрд юаней за первые семь месяцев, отметил Народный банк Китая. Это указывает на чистое снижение на 82,2 млрд юаней (около 960 млрд рублей) в августе.
Прирост за январь-август также резко сократился по сравнению с 1,08 трлн юаней (около 12,6 трлн рублей) за аналогичный период прошлого года, что указывает на ослабление готовности жителей брать кредиты на покупку недвижимости.
Чистое сокращение ипотечного портфеля означает, что домохозяйства погашают существующие займы быстрее, чем оформляют новые. Это отражает как осторожность в отношении динамики цен на жилье, так и стремление снизить долговую нагрузку на фоне неопределенных ожиданий роста доходов.
Социальное финансирование и денежная масса
Тем временем центральный банк сообщил, что совокупный объем социального финансирования – широкий показатель средств, предоставляемых реальной экономике, – на конец августа составил 464,8 трлн юаней (около 5,44 квадрлн рублей), увеличившись на 7,2 процента в годовом исчислении. Темпы роста замедлились с 7,4 процента на конец июля.
Новый объем совокупного социального финансирования за первые восемь месяцев составил 23,91 трлн юаней (около 280 трлн рублей), что на 2,64 трлн юаней меньше, чем за аналогичный период прошлого года, отметил Народный банк Китая.
Широкая денежная масса M2 выросла на 7,5 процента в годовом исчислении, достигнув 356,81 трлн юаней на конец августа, замедлившись с 7,7 процента месяцем ранее. Узкая денежная масса M1 увеличилась на 4,1 процента до 115,77 трлн юаней, слегка ускорившись с 4 процентов на конец июля, добавил центральный банк.
Кредиты в Китае: сигналы для экономической политики
Разнонаправленная динамика денежной массы несет важные сигналы. Замедление роста M2 указывает на ослабление кредитной خلقции в экономике, тогда как небольшое ускорение M1 может свидетельствовать о постепенном оживлении деловой активности предприятий, поскольку узкая денежная масса отражает средства на текущих счетах компаний, готовые к немедленному использованию.
Для монетарных властей чистое сокращение долгосрочных займов домохозяйств становится ключевым индикатором слабости внутреннего спроса. Именно поэтому аналитики ожидают дополнительных мер по стабилизации рынка недвижимости и поддержке ожиданий роста доходов населения, без которых восстановление кредитной активности будет затруднено.
Чистое сокращение среднесрочных и долгосрочных займов домохозяйств в августе наглядно демонстрирует, что проблема китайской экономики лежит не в предложении кредитов, а в готовности населения брать на себя долговые обязательства. Пока ожидания роста доходов и стабильности цен на жилье остаются неопределенными, граждане предпочитают досрочно погашать ипотеку, а не оформлять новую. Легкое ускорение M1 дает надежду на оживление корпоративной активности, однако без восстановления потребительского спроса этот импульс может оказаться неустойчивым. А как вы считаете, способны ли точечные меры поддержки рынка недвижимости и стимулирования доходов переломить осторожность китайских домохозяйств, или процесс снижения долговой нагрузки населением затянется на годы по японскому сценарию? Поделитесь своим мнением в комментариях.
Материал “Кредиты в Китае: спрос населения на ипотеку продолжает слабеть” подготовлен международной независимой общественной информационно-аналитической платформой PRC.TODAY.
Есть вопросы или хотите обсудить? Оставьте комментарий или напишите нам в Telegram-канал.